زايو سيتي
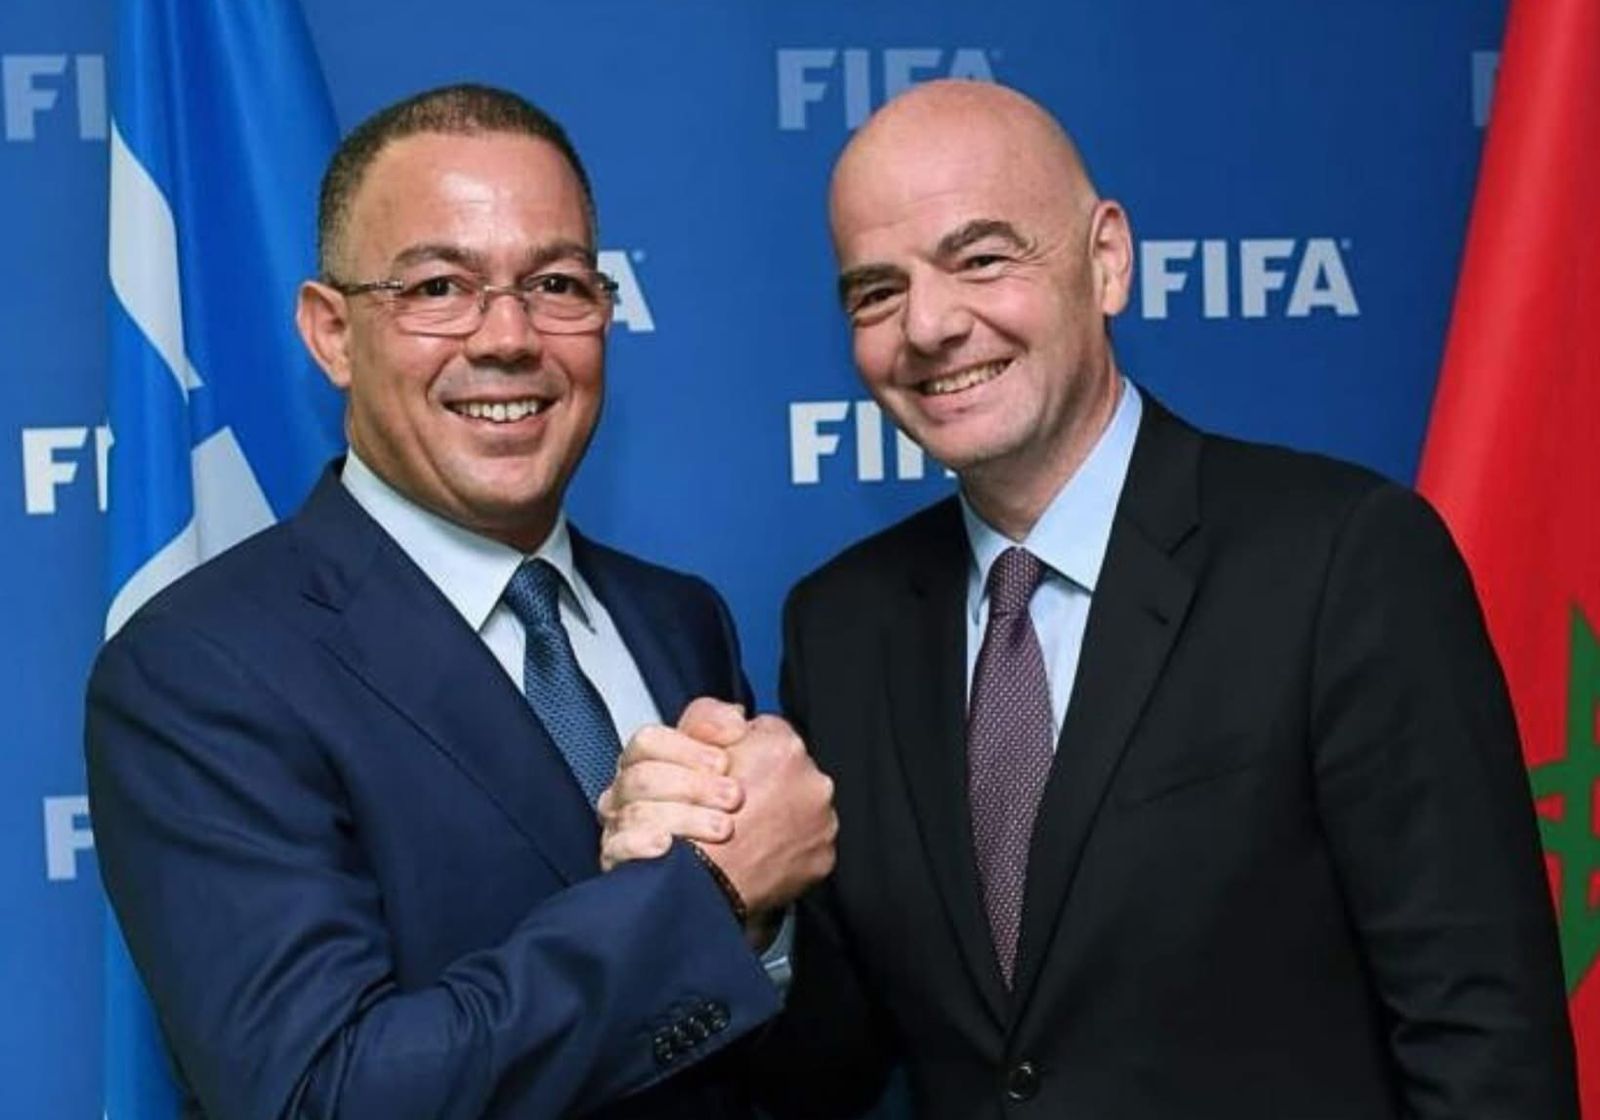
يتجه المغرب إلى إقرار نظام جبائي تفضيلي لفائدة الاتحاد الدولي لكرة القدم «فيفا» وعدد من الهيئات والشركات المرتبطة بتنظيم كأس العالم 2030، وذلك بموجب مقتضيات المادة السادسة من مشروع قانون المالية لسنة 2027.
ويشمل هذا النظام إعفاءات من رسوم الاستيراد لفائدة السلع والمعدات والبضائع التي يستوردها الاتحاد الدولي لكرة القدم أو يتم استيرادها لحسابه، إلى جانب عدد من الهيئات المرتبطة بالتنظيم المشترك للمنافسة، والشركات التابعة له، والاتحادات المستضيفة والمشاركة في تنظيم البطولة، سواء كانت تتوفر على مقر بالمغرب أم لا.
وبحسب المقتضيات الواردة في المشروع، يرتقب أن تدخل هذه التدابير حيز التنفيذ ابتداءً من فاتح يناير 2027، في إطار التحضيرات المرتبطة باستضافة المغرب، إلى جانب إسبانيا والبرتغال، لنهائيات كأس العالم 2030.
كما تمتد الاستفادة من الإعفاءات الجمركية لتشمل جهات البث ومقدمي الخدمات والمتعاقدين والشركاء التجاريين للاتحاد الدولي لكرة القدم، خلال الفترة الممتدة من فاتح يناير 2027 إلى 31 دجنبر 2031، شريطة إدراج الجهات المعنية ضمن لائحة يحددها «فيفا» وتُبلّغ إلى إدارة الجمارك والضرائب غير المباشرة.
وتنص المقتضيات ذاتها على أن هذه التسهيلات تهم المعدات والسلع المخصصة للاستعمال أو الاستهلاك داخل التراب الوطني في إطار المنافسة والتظاهرات المرتبطة بها، مع إتاحة إمكانية إعادة تصديرها أو تفويتها لفائدة هيئات رياضية بالمغرب.
وفي ما يتعلق بالمدة الزمنية لهذه التدابير، يحدد مشروع قانون المالية بعض الامتيازات الممنوحة للاتحاد الدولي لكرة القدم والهيئات المعنية إلى غاية 31 دجنبر 2032، بينما تنتهي الإعفاءات الخاصة بجهات البث ومقدمي الخدمات والمتعاقدين والشركاء التجاريين في 31 دجنبر 2031.
وتندرج هذه الإجراءات ضمن الترتيبات الجبائية المرتبطة بتنظيم التظاهرة الكروية العالمية، التي تتطلب تعبئة موارد لوجستية وتقنية وخدماتية واسعة، بما في ذلك استيراد المعدات والتجهيزات الضرورية لتنظيم المنافسات والأنشطة المصاحبة لها.
ومن المرتقب أن يثير هذا النظام الجبائي نقاشاً بشأن طبيعة الامتيازات الممنوحة للهيئات الدولية المرتبطة بالمونديال، وحدودها الزمنية والمادية، فضلاً عن ضرورة التمييز بين الإعفاءات الجمركية الخاصة بالسلع والمعدات وبين باقي الضرائب والرسوم التي قد تخضع لها العمليات أو الأنشطة الأخرى.
وتظل هذه المقتضيات مرتبطة بمشروع قانون المالية لسنة 2027، بما يستدعي الرجوع إلى الصيغة النهائية للنص التشريعي المعتمد لتحديد نطاق تطبيقها وشروط الاستفادة منها بصورة دقيقة.